
2026 年 4 月 21 日,文研院第二十期邀访学者内部报告会(第八次)在静园二院 111 会议室举行。韩国汉阳大学历史系教授姜抮亚老师,以“长期20世纪:中国财政的变容和其国际性契机”为题展开分享。同期邀访学者马力罗(Roberto Malighetti)、林月惠、 Lionel Obadia、石井刚、冷霜、许家星、王楠、魏文、郑威、徐斌、张书彬、郭子龙、文晗、张丽华、顾超,文研院副院长杨弘博等参加了报告会。冷霜老师作为主持人介绍了姜老师的研究领域和学术背景,杨弘博老师在会上为姜老师颁发了聘书。
姜抮亚老师在报告引言中结合个人学术经历,阐明了重返财政史研究的缘起。她指出,自己以往的研究主要聚焦于民国时期的工业化与商人阶层,重点探讨围绕关税、货币、税收等财政问题的中央、地方与商人之间的互动关系,以及侨商和洋商等跨国商人的商业网络。研究主题看似分散,但其共同的学术内核在于通过经济、市场、财政这三个角度进行交叉研究。针对以往中国财政税制史研究往往倾向于依赖 “传统与近代”对比框架的局限性,姜老师指出,该框架虽在一定层面上有效,但在展现制度变迁的动态变化方面仍显不足。因此,本项研究选择采用“税制变迁与经济发展阶段的联动性”的视角及比较史的立场,旨在深入考察中国近代财政的转型,探讨其全球性与东亚性,进而理清全球及区域层面之间的互动关系。
▴
姜抮亚老师在报告中
姜老师特别回顾了2018年发表该课题韩文、英文论文时的国际学术背景,指出2017年前后特朗普政府刚刚上台,中美脱钩尚未显现,反之,由于2007年金融危机的深远打击,全球兴起了对新自由主义的广泛批评。彼时,皮凯蒂于2013年出版的《21世纪资本论》引发了全球对贫富差距热烈的技术讨论,使资产税、富人税、累进税等强化税收手段成为学术界寄予厚望的调节工具,社会主义财政和作为替代方案的“中国模式”也因此成为显学。然而,姜老师在当时便对这种过度期待保持了批判态度,她深切怀疑,如果仅仅依赖税收手段,是否会过度扩张国家这一制度装置的力量,并对西方学界受自身国内政治议程驱动而非纯粹学术验证的现象保持警惕,这也促成了她将该研究进一步深化拓展为新书专著的决心。
▴
Giovanni Arrighi:Adam Smith in Beijing:Lineages of the Twenty-First Century
Verso,2007
在理论建构层面,报告重点阐释了从前辈学者中借鉴并重构的两个核心概念,即“长期20世纪(the long 20th century)”与“国际性契机”。其中,“长期20世纪”由乔万尼·阿瑞吉(Giovanni Arrighi)提出,他通过观察过去700年间世界霸权的更迭和金融化过程,将19世纪后半叶至今美国霸权的起伏视作第四次大循环,并定义为一个漫长的20世纪。姜老师回顾了自己曾于2009年将阿瑞吉的最终著作《北京的亚当·斯密》翻译为韩文的学术渊源,表明自己虽然不完全认同阿瑞吉关于美国衰落后中国霸权新循环必将开启的预测,但高度赞同其对美国霸权性质的分析及时代划分。另一个关键词“国际性契机”,虽然在字面上与其导师滨下武志先生的著作《近代中国的国际契机》相同,但两者的学术用法恰恰相反。滨下先生侧重于从朝贡贸易体系和近代亚洲的相互关联中为中国近代史定位,而姜老师今天的报告则更强调税制改革和财政国家的形成,在很大程度上是受到了国际模式引进、战争、国际贸易以及关税体制等外部条件变化的深刻影响。
▴
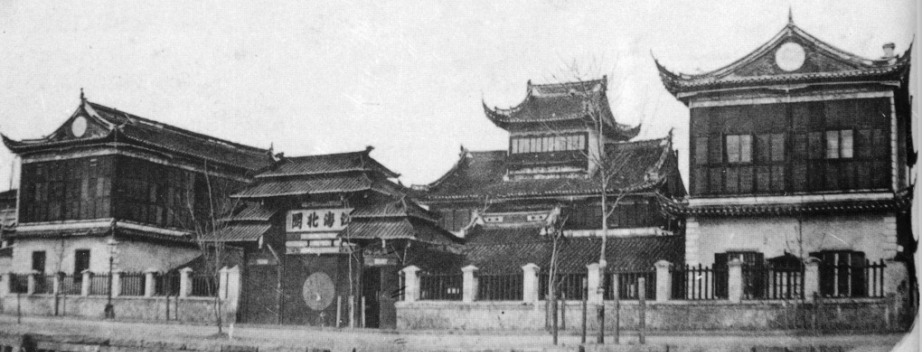
上海江海北关旧影
在对中国税收结构的长期变化进行历史纵向演变与国际横向对比时,姜老师通过详实的数据剖析了18世纪的清朝、英国及德川幕府日本在税收结构上的巨大反差。传统的中华帝国税制中央与地方财政边界模糊,具有晚唐以来“地方存留、剩余上缴”的特征。史学家王国斌曾指出,中华帝国的理念是追求“德治”,国家将维护社会稳定和平衡视为头等大事,因而其税收占整体经济的比例极低。张泰苏教授则进一步指出,这种典型的“低税收”财政实际上是在满族政权的清朝才出现并进而规范化的,清中期的税收仅占GDP的1%到2%,远低于同时期欧美的15%到20%。以乾隆三十一年为例,在6000多万两的财政总额中,地丁银占了一半以上,若算上屯田、漕粮等土地相关收入,比例竟然超过了70%,而从市场上征收的工商税和杂税不到100万两,占比极小。相反,同一时代,1765年,英国最大的收入来源则是消费税(近一半),加上关税,其间接税总额超过了财政的70%,而土地税等直接税仅占23%;德川幕府的税收结构中土地税占近80%,则与中国基本相同。英国的间接税中,烟酒税占绝大比重,具有征收方便、且能以控制奢侈和保护健康获取正当性名分的优势,而这种税收重要性在中国直到20世纪才凸显。姜老师指出,近代中国烟酒税模式最早由国民政府在广东省进行尝试,后随南京政府税制统一推广至全国,具有强烈的历史连续性,一个有意思的巧合是,1930年广东省的烟酒税比重与2016年中国全国烟酒税的占比居然都在14%左右。
进一步来看,英国间接税在1700年后经历了一百年的优势期,但进入19世纪后,面对欧洲各国工业革命的激烈竞争,英国意识到,过度依赖间接税不利于工商业和贸易发展,遂于1816年调整税制结构,提升了直接税的比重。此时的土地税已转型为针对资产价值算计的资产税,而非针对农业生产。1820年代,面对工业化带来的贫富差距,英国达成通过税收调节不平等的共识,1799年设计出的历史上第一个个人所得税在1860年代正式化,随后引入累进税和遗产税。学者马丁·道顿(Martin Daunton)指出,这一政治战略将国家从一个收税打仗、强迫秩序的战争机器(利维坦),转变成了构建公正社会的公正承担者。王国斌认为中国传统的调节阶层贫富、维持社会平衡的治国理念与西方的“新税收观”有相通之处,但姜老师强调两者存在巨大差异。首先是在征税权的制度化方面,英国国王不能随心所欲收税,征税权握在议会手中,而中国传统皇权缺乏从制度上抑制过度征税的机制,导致清末民国硬要效仿西欧模式扩大工商税时,由于缺乏第二、三产业支撑(清朝GDP的90%依赖农村),必然产生杂税乱收的后遗症。姜老师结合彭慕兰的“大分流”理论指出,英国靠国债支撑财政、靠所得税转型的成功具有偶然性与特殊性,不能将欧洲看作铁板一块来与东方做比较,如法、德直到1860年代才真正建立起稳定的内债和外债发行信用,因此日本在20世纪初通过在欧洲发债筹集日俄战争资金并不算太晚。在资本市场方面,英国也曾因害怕股价暴涨和投机而禁止民间公司募股长达100多年,直到19世纪中期才解禁。
▴
[美]彭慕兰著,黄中宪译:《大分流:中国、欧洲与现代世界经济的形成》
北京日报出版社,2021
报告指出,清末的税收现代化主要是通过日本这个“翻译中转站”引入了19世纪的财政模式,如黄遵宪最早介绍日本预算制度,唐绍仪负责考察海外财政,两人的经历都展现了日本模式的影响。但在向日本学习之前,真正让清朝财政发生巨变的动力来自于战争。为应对太平天国起义的巨额军费,地方创设了“厘金”,开启了帝国财政前所未有的新局面,这与美国南北战争时期为了筹集巨额军费首次开征个人所得税、全面征收消费税并保留烟酒税的逻辑完全相同。随着对外战争和新政的开展,清朝灭亡前十年内财政像滚雪球一样扩大了4至5倍。在1911年的清朝预算案中,土地税比重已骤降至16%,地丁银、官营收入、盐茶税和厘金前四项税收各占15%左右,土地税基本固定,膨胀的财政完全由来自工商业的收入填补。这与日本明治政府为应对甲午战争和日俄战争军需而进行的近代财政结构转型轨迹相近。日本在1886年和1890年土地税占税收总额的60%以上,但甲午战争后的1897年,降至40%以下,至1899年,酒税收入超过土地税。日俄战争后的1910年和1913年,土地税比重已降至20%以下。日本在19到20世纪之交通过帝国议会对抗土地税、转向将税负转嫁给消费者的间接税,成功复制了18世纪英国依赖间接税和消费税的模式。然而,在20世纪初中日财政规模不相上下的表面相似背后,隐藏着三个本质区别:一是所得税成熟度不同,日本在1887年便引入所得税,至1913年已有稳定财源;二是税收规范化不同,日本集中征收工厂化商品的规范税目,中国则依靠非正规的厘金杂税;三是经济结构的支撑不同,日本当时已完成第二次工业革命,税收占GNP 的比例始终稳定在7%到8%,而中国仍是农业国,硬要征收工商税必然产生严重的后遗症,这种状况一直延续到了民国时期。
▴
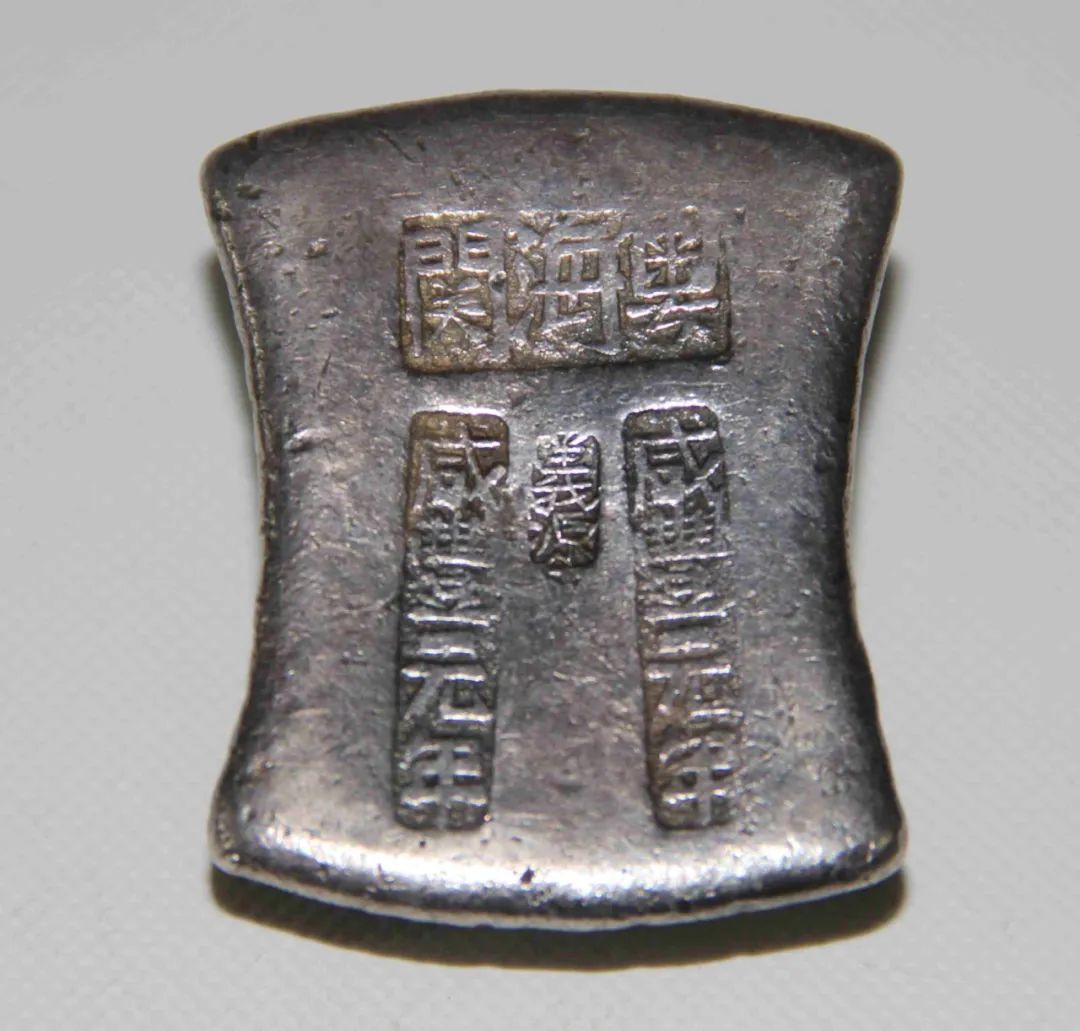
清代粤海关银锭
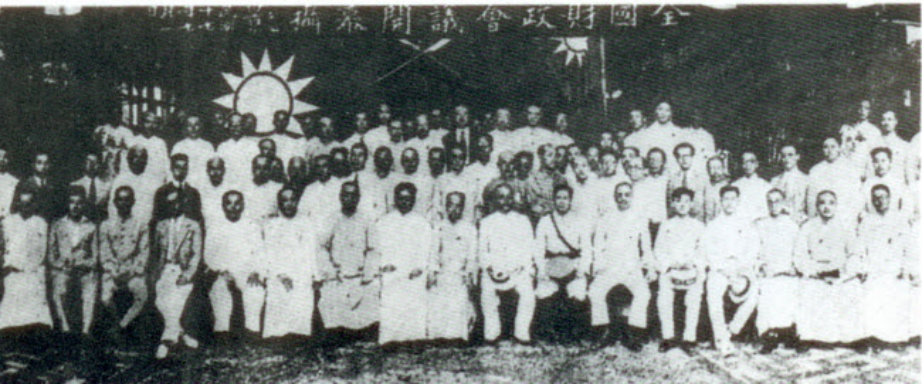
姜老师将民国时期定位为在全球税收转型巨大浪潮中努力“赶超”的时期。总体来看,民国时期的财政改革主要是在模仿1913年的日本模式,其核心方向在政权更迭中始终未变,即加强间接税(规范烟酒糖税与国家专卖、征收工厂出厂税)、争取关税自主权、并效仿美英日尝试引入所得税和遗产税。南京国民政府推进了国地划分、收回关税自主权、通过“裁厘加税”开办“统税”,并于1936年在中国历史上首次正式实行了所得税。然而,由于这十年关键期被1937年全面爆发的抗日战争打断,财政被迫转入战时体制。根据数据,土地税划归地方后,国税全靠关税、统税和盐税,这三大间接税占了国家财力的90%,依赖消费税的结构达到顶峰。尽管统计分类上烟酒税表面仅占2%,但实际上大头的卷烟税被藏在统税中(占统税收入的60%),还原后总额达1亿左右,表明中国也进入了“烟酒财政”阶段。同时,因为缺乏新税源,国民政府十年间将盐税税率提高了90%以上,传统盐税所占比重一路上升,这与英国在1825年因损害民生废除盐税的走向截然不同。由此导致1936年峰值期南京政府税收总额占GDP的比例仅为5%,甚至低于晚清的8%,国家真正能动员的财力极其有限。由宋子文、孔祥熙等留美官僚主导的个税改革,虽看准了美国所得税在一战、大萧条和二战中从“阶级税”(1913年仅限不到1%的极富阶层)翻身到“大众税”(担负财政的40%左右)的全球趋势,但由于抗战和内战爆发,这些尝试未能巩固,导致1949年西方跨入所得税时代时,中国反而进一步加深了对传统旧税的依赖,理想与现实的巨大撕裂成为民国财政史最令人感慨之处。
▴
1928年南京国民政府全国财政会议
随后,报告引入了对改革开放以来当代中国税制演变及中美对比的讨论。姜老师计划在新书中补充探讨社会主义计划经济时期苏联模式的引入及其留下的遗产。近代税制因战争中断后,中国在改革开放后的1980年和1981年制定了个人和企业所得税法(早期对象仅限外资),并在1984年通过“利改税”改革使税制走向规范。1994年的分税制是最重要的转折点,中国实施分税制并成立国家税务总局,引进1950年代法国开发的增值税制度,使其逐渐成长为最大的税源。进入21世纪后,传统旧税加速废止,延续2600年的盐税在2016和2018年改革后因比重过小被纳入资源税,而2006年中国在减轻低收入群体负担的背景下全面废除了农业税,终结了延续数千年的“以农养国”传统。然而,1994年分税制实施后,工商税收每年以20%的速度增长,间接税长期占70%以上,进入21世纪后间接税比重仍接近50%,中国财政仍未摆脱对间接税和比例税的依赖。在中、美、日、韩的当代对比中,美、日、韩以所得税为财政支柱,而在中国工商间接税占GDP比例高达12.07%,远超美国(4.47%)和日本(5.15%)。相比之下,中国个税在税收总额中仅占6%-7%,这意味着通过税收直接调节贫富差距的功能还比较薄弱。虽然调节功能有待完善,但中国政府动员财力的能力提升极快,税收占GDP比重由民国时期的5%提升到过去18年间的平均17%,并在2010年突破20%,建立了强大的近代财政基础。中国税制的另一个显著特点是,企业所得税(法人税)是仅次于增值税的第二大财源。这反映出个税仍处于过渡期,同时也如黄亚生所言,许多名义上的民营企业最大的股东实际上是国家投资机构,反映出国家在整个经济上的掌控力依然强大,国有经济仍占据压倒性地位。
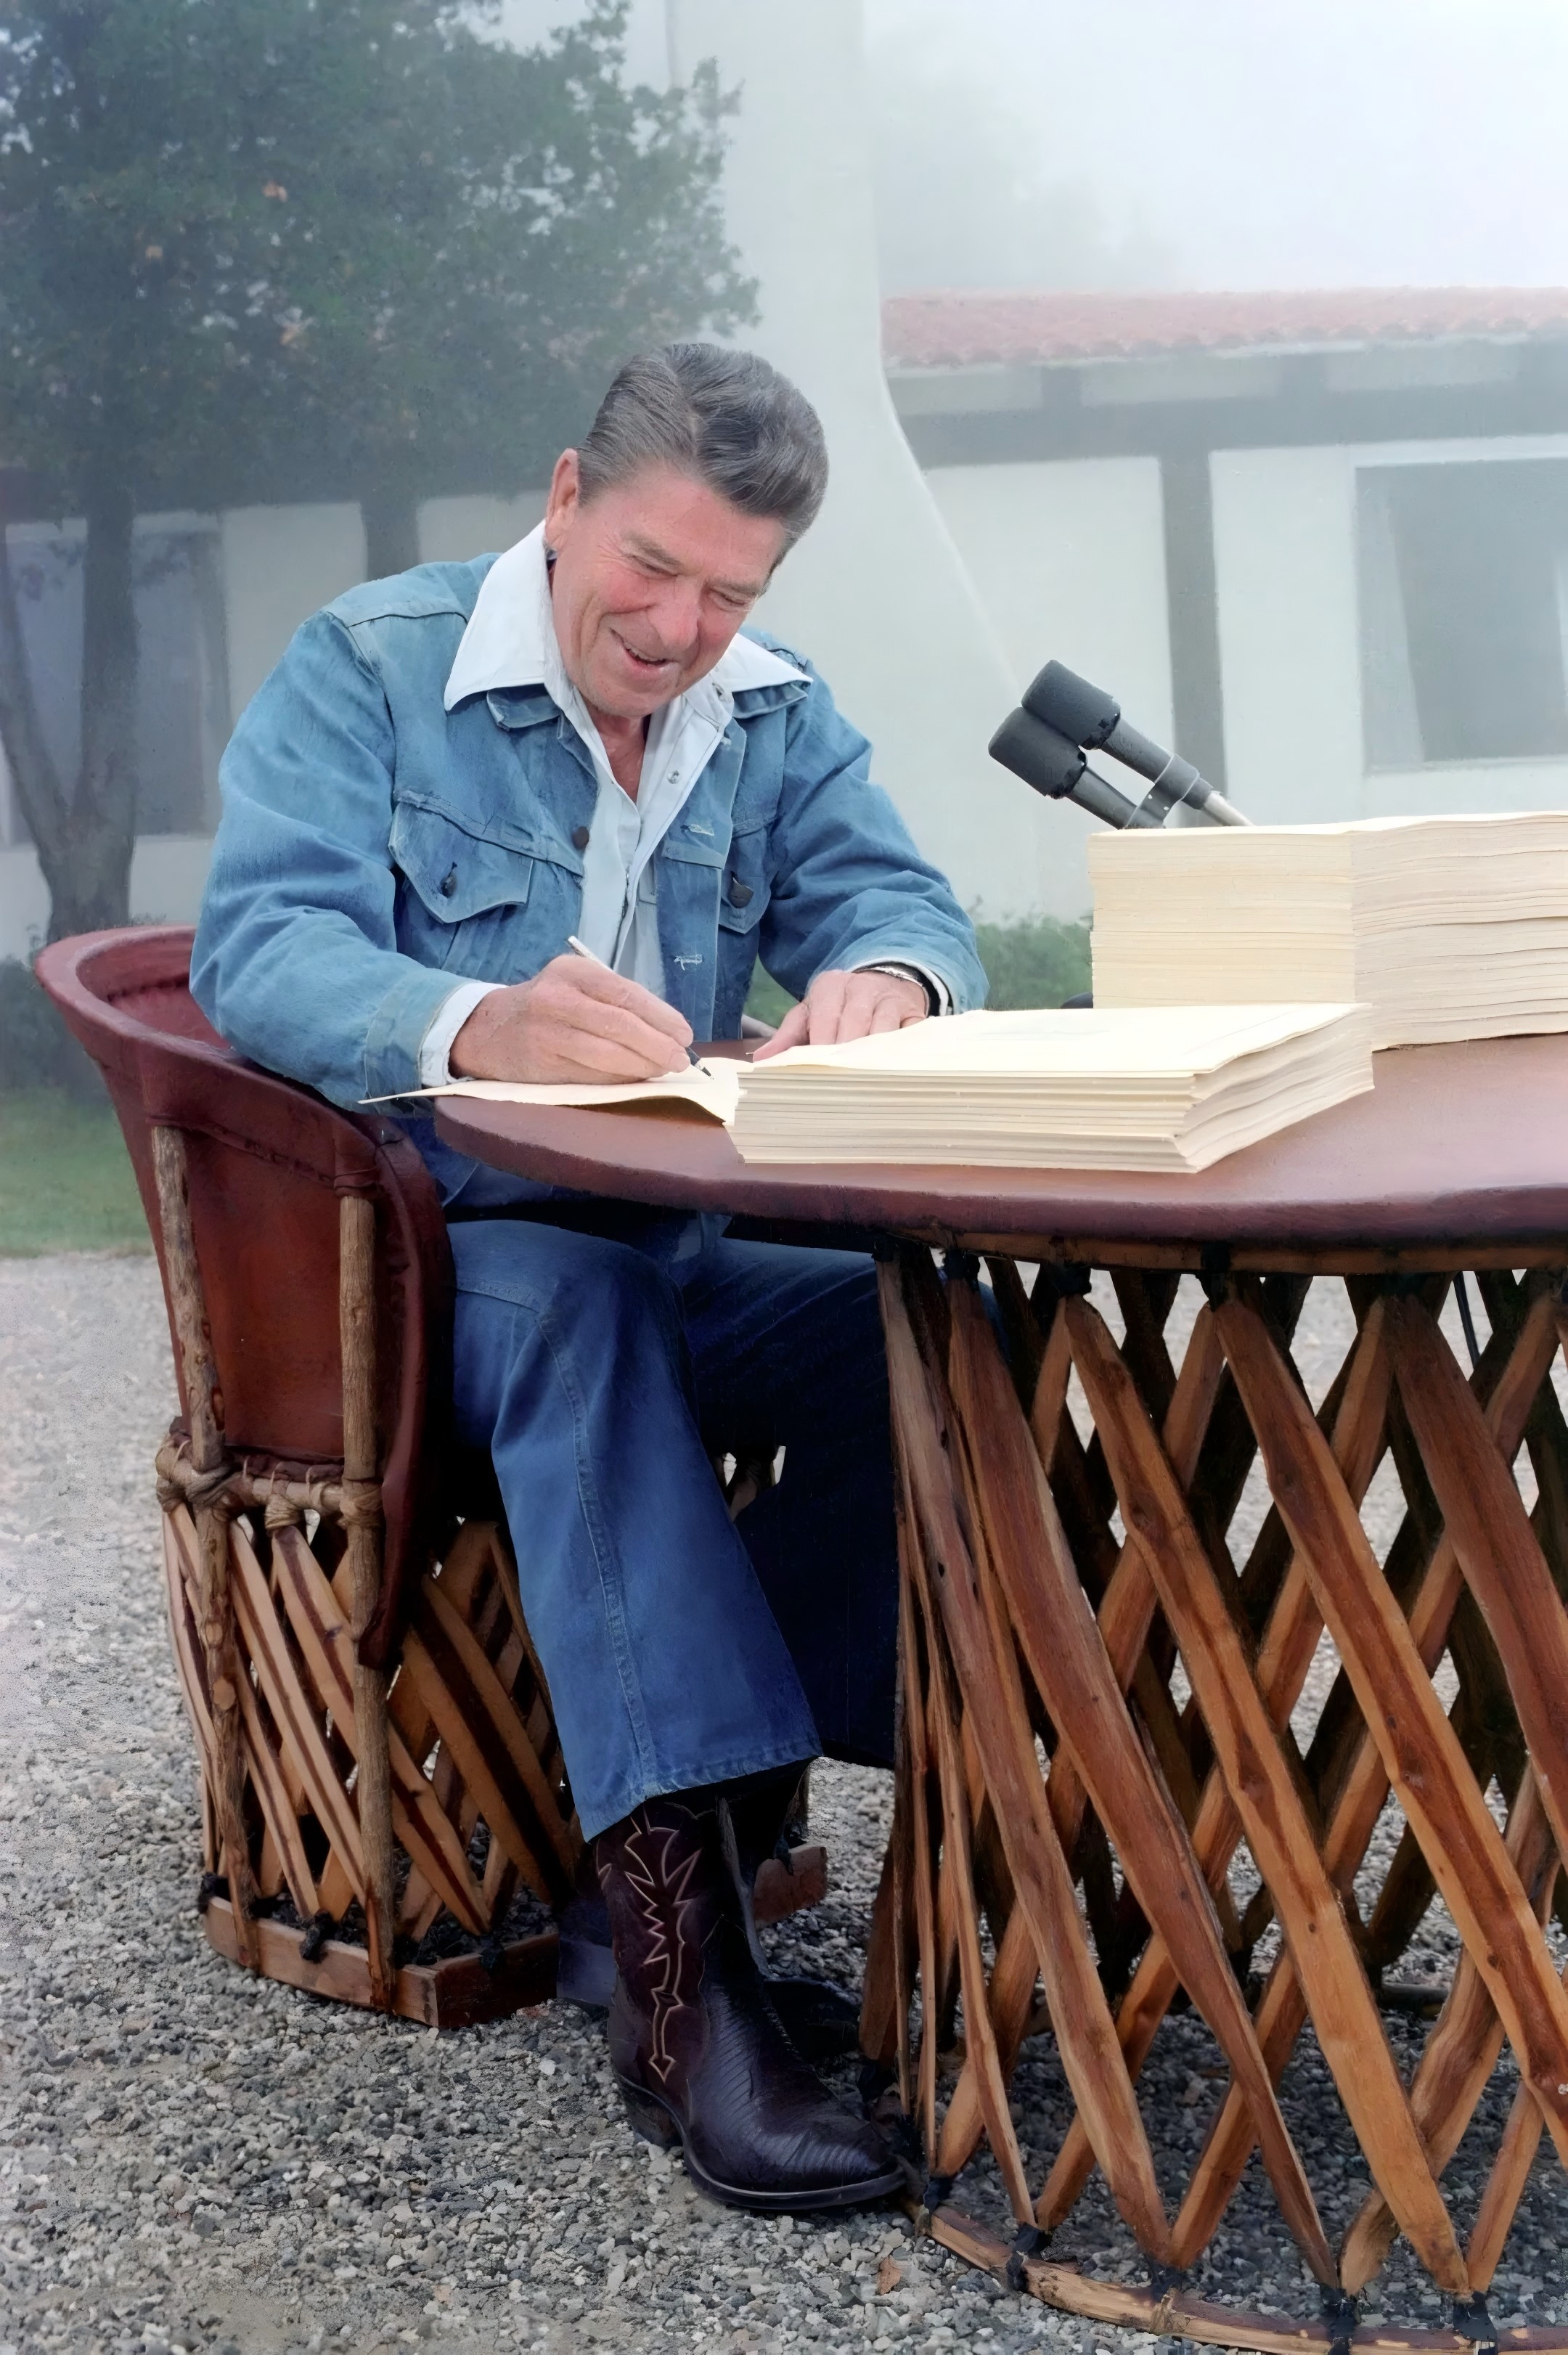
姜老师进一步指出,中国在改革开放初期深受美国主导的新型财政思潮影响。当时美国正经历着从凯恩斯主义向新自由主义的剧烈转型,1980年代里根政府通过减税刺激供给,将所得税最高税率从50%降至28%,在刺激经济的同时也留下了贫富差距扩大的后遗症,这也正是皮凯蒂所指出的全球贫富差距急剧扩大的原点。中国改革开放后的路线与美国惊人相似,核心逻辑同样采取了减税、扩大内需、增强企业竞争力的供给侧政策。对比2000年前后的核心税种分布,中国主要“向企业收钱”(增值税与企业税为主),美国主要“向个人收钱”(个税与社保税为主)。里根改革后美国企业税占比不到10%,而中国的企业所得税虽然名义税率为25%左右,但重点大企业由于享受高新企业优惠,实际税率仅在15%左右(同时受到2024年开始实行的全球最低税率Global Minimum Tax的影响,但此协议只对跨国大企业才有效)。这种倾向于企业和扩大内需的路线,一定程度上牺牲了税收调节贫富差距的功能。
▴
里根签署1981年《经济复苏税法》
分享会最后,姜老师提出了对未来研究方向与方法论的思考,并梳理了新书研究 中关于历史长时段的总结:清代财政规模有限,主要通过地区间调配财源维持稳定,清末和北洋新政时期过早加重尚未工业化的工商业税负,结果抑制了经济发展;直到抗日战争时期战争推动国有部门扩大,国家财政比重才迅速上升,并在建国后的集体化中继续提高;改革开放后财政比重虽在1990年前后降到较低水平,但随后通过分税制现代化取得明显进展,然而由于借鉴美国新自由主义减税与强调供给侧的经验,如今两国的税收政策普遍更重视国家竞争力和经济增长,而非财富再分配。姜老师引入皮凯蒂在2018年世界经济史大会上关于选民财富立场分化的理论,强调高学历选民与富裕阶层在财富立场上的矛盾使得在民主国家中已难以推动对高收入阶层加税的政策,这也解释了2018年特朗普推动企业税由30%大幅降至21%的背景。姜老师强调,研究财政史必须打破“中国特殊论”,要在普遍规律中寻找差异。历史学家的优势不在于处理海量的数字,而在于解读数字背后的政治逻辑。制度往往由偶然性因素或政治选择形成, 但一旦成型便会作为难以逾越的常识与路径依赖规范世界。面向未来AI革命与机器人经济的到来,国家一方面是维持秩序的强大力量,另一方面也应成为调节利益、缩小贫富差距的公正之手。随着大数据与算法的发达,过去因官僚低效而失败的计划经济也许会以提高配置效率的形式重新出现。但这一分水岭可能走向数字专制,也可能走向数字民主。要走向数字民主,最核心的前提是打破国家对信息的垄断,让社会通过开源数据监督国家运作,在公民能够监督和控制的“小政府”之下维持“大规则”的高效分配。
报告结束后,主持人冷霜老师对发言进行了全面总结,指出姜老师用详实的数据和深刻的批判性眼光,生动展现了中国作为财政国家的税收演变及其国际契机,引发了全场听众对自身纳税人与业主身份的强烈共鸣。随后,与会学者就中国近代财政转型、比较史研究方法、税收再分配功能、以及未来数字化监管等核心议题展开了充分而热烈的讨论。
